

Rénovation énergétique et déficit foncier : comment ça marche ?
Rénovation énergétique et déficit foncier : comment ça marche ?
Certains travaux de rénovation réalisés dans des logements loués non meublés peuvent être l’occasion pour les propriétaires bailleurs de bénéficier du « déficit foncier ». Ce qui signifie qu’ils peuvent déduire les déficits dans le cadre de ces travaux sur leur déclaration de revenus (formulaires 2042 et 2044 sur justificatifs de travaux soit factures, plans ou autres documents). Seuls les propriétaires qui dépendent du régime réel peuvent bénéficier du déficit foncier, les bénéficiaires du régime de micro-foncier en sont exclus, puisqu’ils bénéficient d’un abattement forfaitaire de 30 % automatique. Le plafond des dépenses imputables dans le cadre de travaux de rénovation énergétique est fixé à 21.400 € jusqu’à la fin de l’année.
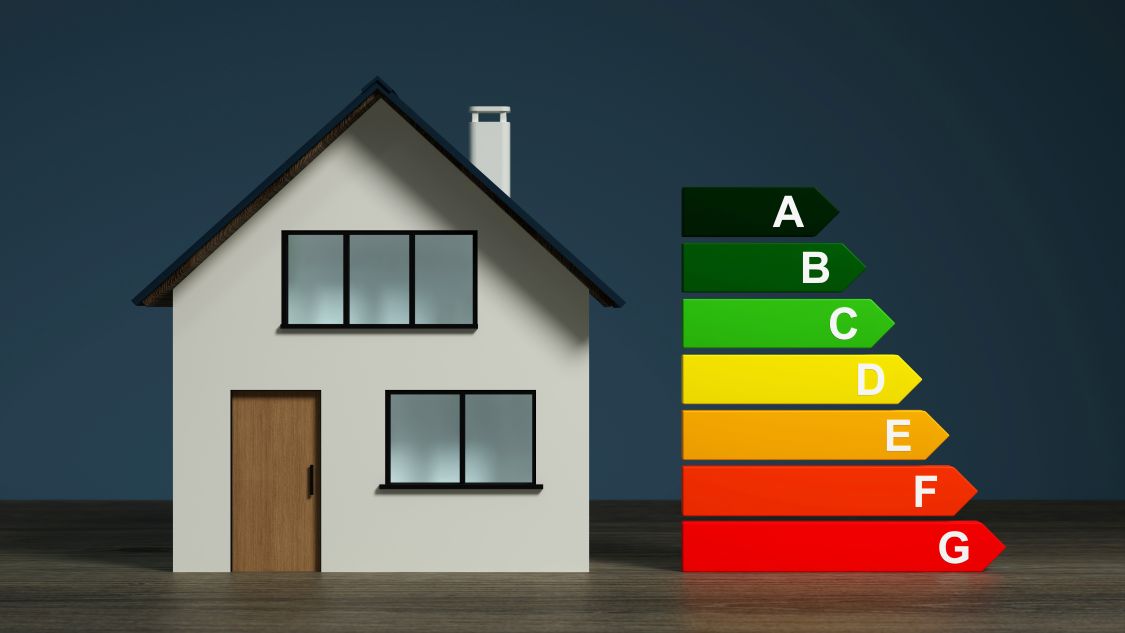
Toutefois, les travaux doivent permettre un gain de classe énergétique du logement d’ici fin décembre. Dans le détail, les biens notés par leur DPE E, F ou G doivent passer dans la tranche A, B, C ou D après travaux, et au plus tard le 31 décembre 2025. Cet avantage fiscal nommé déficit foncier permet de diminuer considérablement, selon les travaux entrepris, l’assiette imposable. Attention, pour les logements meublés en location, les propriétaires sont imposés selon le régime BIC (bénéfices industriels et commerciaux), ils ne peuvent donc pas bénéficier du déficit foncier.
les diagnostics obligatoires
Dans le cadre d’une vente ou d’une location, d’un appartement ou d’une maison.
Une transaction prévue ?